
尊龙凯时(中国)官方网站现时合约价权贵低于现货价-尊龙凯龙时「中国」官方网站

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
油市小蓝莓
纯苯不雅点小结
三季度由于地缘问题,纯苯价钱凹凸波动幅度远大,时代,其口岸库存合手续去库,激动基差合手续走强。
四季度来看,供应端面对三种拘谨,最初,中国原油可能衰退供应,格外是地真金不怕火,其次,高调油利润下,重整油,裂解汽油等可能转向调油,真金不怕火厂实现减化增油,临了,甲苯相同可能转去调油。在霍尔木兹海峡不放开,莫得其他开始供应原料时,上述三种供应拘谨可能最终导致纯苯开工率再度下滑。入口方面,韩国往时安装有连合实践条目,且国外相同与我国面对调换的供应拘谨,因此,我国入口可能也会减少。需求端来看,1-8月累计需求转负,若高价合手续,往时的需求可能疲弱,负反馈可能加重,现时合约价权贵低于现货价,卑劣有迷漫的经济能源减低开工率,将合约货当现货售出。库存方面,纯苯现时口岸库存偏低,可能照旧处于周期底部,斟酌口岸可能保管偏低水平,举座库存斟酌累库。结尾需求方面,内需偏弱,家电和汽车出口需求增长较快,房地产仍然偏弱,若出口转弱,或可恭候策略支合手内需。
中东突破合手续下,低库存加原料拘谨,正套花式合手续,直到需求迷漫苍老或者有迷漫的原油供应,出现库存拐点,反套花式或出现。
苯乙烯不雅点小结
三季度以来,苯乙烯价钱主要奴隶原油波动,受到了地缘的冲击,时代苯乙烯口岸库存去库,基差逐步高涨,其利润长久保管赔本情景,导致开工率合手续下滑。
四季度来看,苯乙烯供应受到利润和原料拘谨,无法复原较多。出口方面,若霍尔木兹海峡合手续闭塞,其出口在四季度月均水平下斟酌为10万吨。需求方面,现时卑劣三S消耗在1-8月累计同比下滑6.13%,加上金九银十预期基本破灭,往时消耗累计同比下滑幅度斟酌更大,总体来说,需求扯后腿乐不雅。且由于合约和现货价钱差距较大,卑劣相同有能源售出原料并裁减开工率。库存方面,现时苯乙烯口岸库存偏低,华东加上华南所有这个词为6.3万吨,斟酌四季度可能累库,当今厂库仍有近13万吨,且多连合在上游工场,因此,当价钱迷漫高时,这部分库存或将流入市集。
斟酌四季度,苯乙烯的问题在于其利润差,开工率的回升将会有波折,但在原料供应短缺的配景下,苯乙烯这一秩序自己无法得回较好的利润,其卑劣三S利润相同也会受到侵蚀。口岸库存现时处于偏低水平,四季度可能累库,但斟酌幅度有限,供需的变化仍要关切安装实践情况。
霍尔木兹海峡问题不惩处,斟酌仍是正套花式,关切卑劣负反馈对供需的影响,若因需求破损而出现库存拐点,反套花式或出现。
行情回来
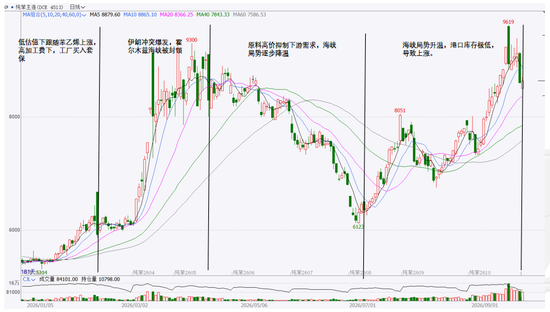
纯苯行情回来
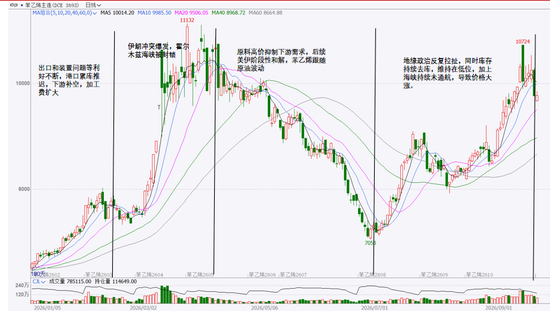
苯乙烯行情回来
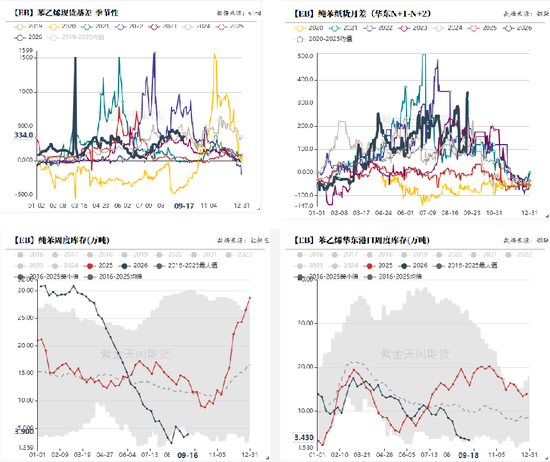
三季度两苯基差呈现不同经由的高涨
两苯的基差在三季度合手续上升,主要原因在于库存合手续去库,流动性收紧。
纯苯库存合手续去库原因在于,一方面入口减少,另一方面,国内供应赫然有收缩,8月才逐步开采。苯乙烯合手续去库原因相同在于供应端的减少,同期出口较多导致。
供应短缺可能仍是干线
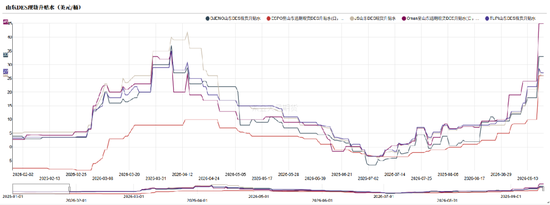
各油种贴水转正,中国真金不怕火厂本色用油老本上升
跟着民众原油库存走低,加上中国真金不怕火厂运行采购原油,各品种原油升贴水均有不同经由上升,加上运脚和保障等用度,中国真金不怕火厂采购的原油价钱权贵较高。因此,在四季度,真金不怕火油利润可能缩减,进而导致真金不怕火厂负荷下跌。
另外值得关切的是,地真金不怕火在往时可能面对缺油的逆境,因为主营真金不怕火厂运行与地真金不怕火竞争原油资源。
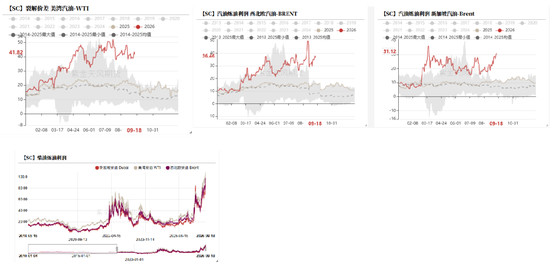
汽柴油裂解价差保管高位
现时民众汽油裂解价差保管高位,制品油利润丰厚,起源上来看,重整油和裂解汽油等富芳烃因素可能流向调油池,芳烃产量可能因此下滑。
制品油利润较高,真金不怕火厂可能会主动提升汽柴油收率,减少芳烃收率,促使纯苯产出减少。
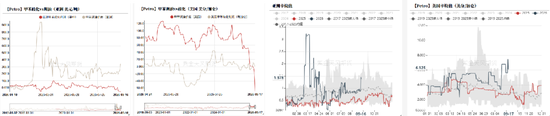
制品油弥留,导致调油利润保管高位
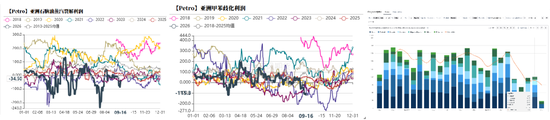
制品油利润较高,导致甲苯调油利润偏高。自干戈以来,亚洲甲苯调油利润一直高于歧化利润,激动甲苯干涉调油池。
好意思国甲苯调油利润本年以来齐要高于歧化利润,但由于近期运诈欺用冬季规格汽油,芳烃需求有所减少,甲苯调油利润运行弱于歧化利润。
现时好意思国辛烷值仍未见到赫然拖拉,现时芳烃化工端卑劣多半利润较差,淌若制品油利润长久保管高位,甲苯以及富芳烃组分或主要流向调油池。
纯苯
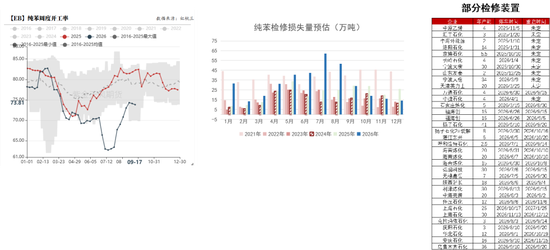
供应:纯苯现时开工回升速即,但仍然不及
纯苯连合实践激动开工率大幅上升,但其开工率仍较往年偏低,从产量上看,1-8月石油苯产量累计同比下滑3.38%,本年全年产量大略率同比下滑。后续安装方面,要点关切海南真金不怕火葬,扬子石化,上海石化等安装的变化。
供应:BZN走强,粗苯加氢利润偏高
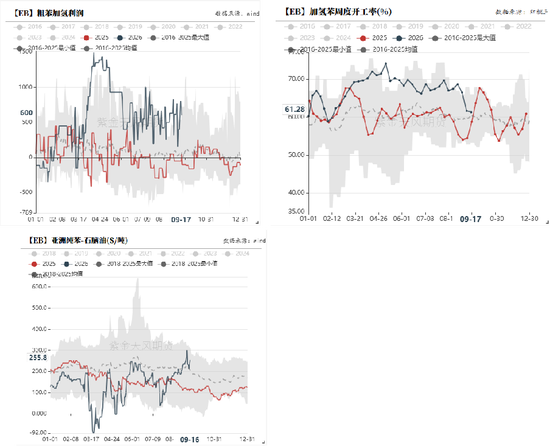
现时,石油苯利润阐发较好,BZN走强,反应出纯苯在产业链中的相对紧缺情况,但由于较好的制品油利润,除非纯苯抽提外销利润高于乙苯和重整油调油利润,不然纯苯产量可能仍然有限。
加氢苯本年利润阐发较好,客不雅上刺激了加氢苯安装的开工率上升,但由于产能有限,其增量也相对有限。
入口:三季度入口加多,主要因为入口利润较好
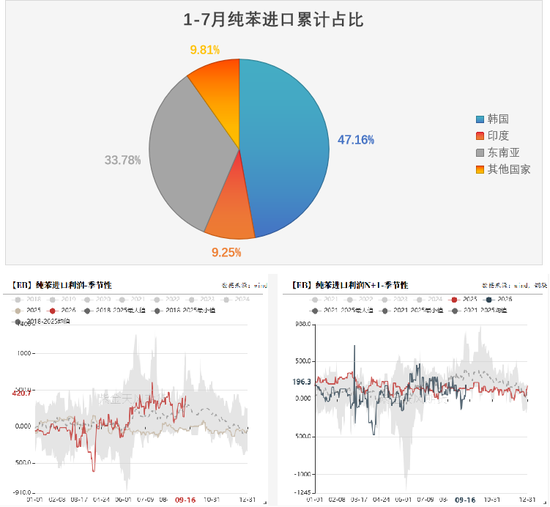
本年1-7月,纯苯累计入口量约为125.84万吨,同比下滑17.61%,韩国占比约在47.16%,印度占比约为9.25%,东南亚国度占比约在33.78%,主要来自文莱,泰国,新加坡和马来西亚。
三季度以来,入口利润合手续上升,主要原因是国内三季度实践较大,国内的部分缺口需要被入口弥补。
入口:韩国场地入口可能减少,东南亚场地亦存不笃定性
就安装来看,9月乐天化学在大山的裂解安装和BTX安装照旧在9月初关停,后续KPIC和LG化学在丽水的安装也行将实践,实践斟酌多连合在10月。
现时裂解利润和歧化利润阐发均较差,后续可能制约韩国和东南亚纯苯产量,加多裂解和歧化减负的经济能源。
Kpler数据高慢9月铁心到11号,东南亚出口约2.5万吨,折算到月度环比来看是有所减少。远月来看,亚洲乙烯裂解利润较差,可能导致往时产量环比减少。
需求:原料衰退,价钱传导不畅,利润将合手续分拨至上游
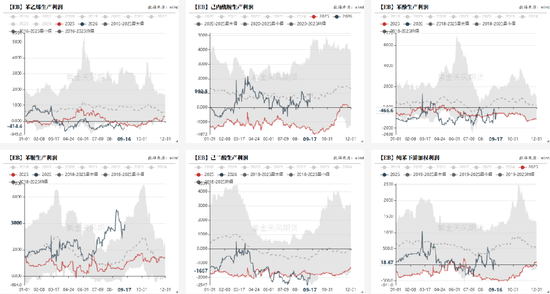
需求:上游供应偏紧加上利润差,卑劣开工较弱
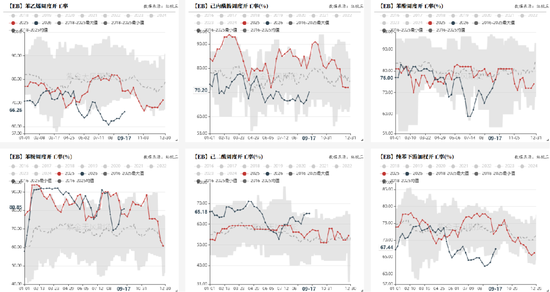
需求:卑劣库存多半走低
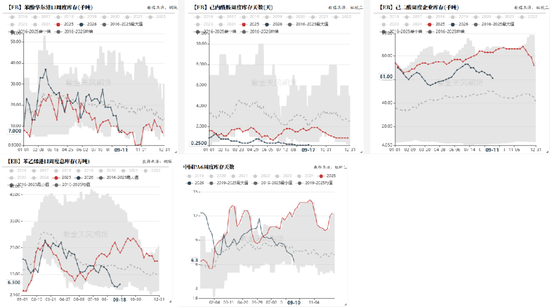
需求:原料问题日益严峻,若合手续不惩处,库存的最终均衡或以需求衰退来实现
经计较,在8月纯苯卑劣累计需求同比为-0.07%,需务本色上照旧运行知道衰退迹象,若原料问题合手续得不到惩处,后续负反馈经由可能将加快。
民众原油库存合手续下滑,同期国内纯苯库存合手续下滑,若后续供应无旯旮改善,库存的均衡或将以需求衰退来实现。
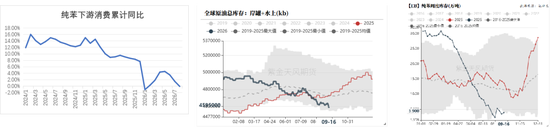
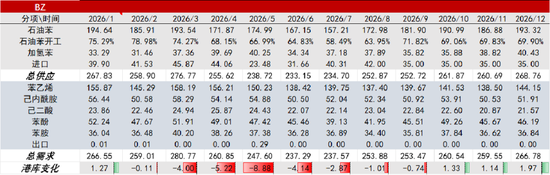
均衡表:斟酌四季度社会库存累库,口岸库存保管低位
现时纯苯位于库存周期底部,举座库存水平较低,后续若不息去库,需求则斟酌出现赫然下滑以均衡库存变化,在四季度大略率出现累库。
苯乙烯
供应:实践安装逐步复原
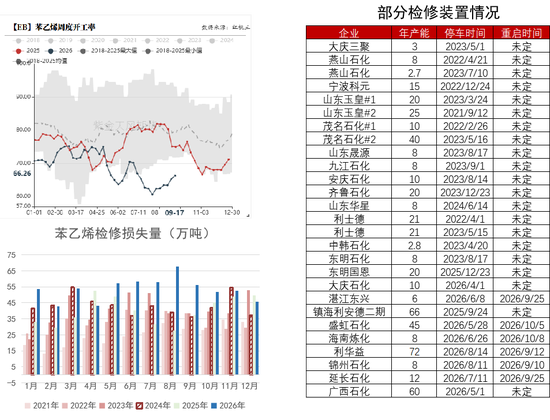
苯乙烯现时安装实践仍然多,部分安装延迟实践期。
供应:安装利润差,上游原料少,供应复原存在变数
现时乙苯脱氢途径中,非一体化利润最差,需要外采原料的产能占相比大,约为40%。POSM途径利润相同也差,需要外采的安装产能占比约为5.4%。极点情况下,苯乙烯损失以上两种途径的产能,那么,最低开工率或为在54.6%。当外采原料的安装出清后,底部能否不息下跌,则取决于一体化安装利润。
当今来看,上游原料有趋紧的趋势,可能会面对缺原料的问题。
出口:本年出口亮眼,原因在霍尔木兹海峡被闭塞
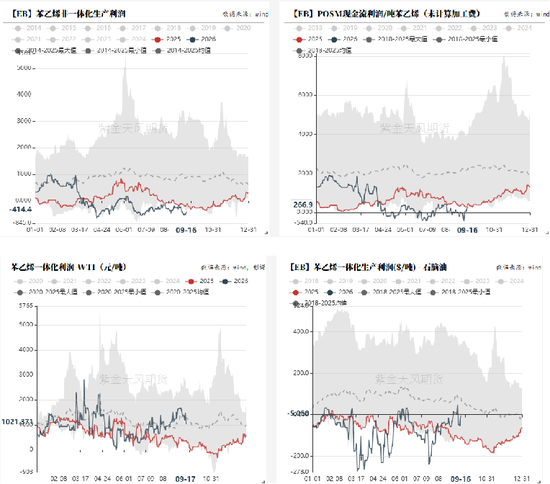
本年出口总量大增,1-7月累计出口近86.5万吨,同比加多近60万吨。
本年增量最大的区域来自南亚,主要来自印度,土耳其也有较高的增量。这两国增量较大的原因在于霍尔木兹海峡被闭塞,导致当作传统出口区域的中东货品无法顺利流出,中国成为周边的蹙迫替代开始。
出口:海峡闭塞下,杰出口仍是基准情形
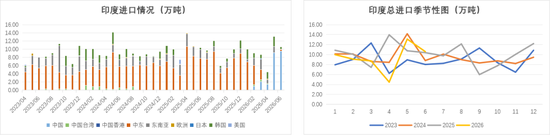
我国脉年出口最大增长开始是南亚地区,格外是印度。印度自己的地舆位置决定其苯乙烯最大的入口开始势必是中东地区,但中东战火合手续下,该途径赫然不成行,是以4月及往后,印度从中东入口确切为0,把柄测算,4-6月从中东入口损失了至少16万吨。
印度需求较为褂讪,23-25年每个月月均入口在8-10万吨控制,四季度来看,印度在10月,11月和12月平均入口差别为8.3,8.2和10.9万吨,计划到原料问题带来的赫然负反馈,中国8月消耗需求同比减少约16%,若以此来测算,其入口量斟酌要维持为7.0,6.9和9.2万吨,假定中国占据其入口量的90%,则斟酌四季度印度从入口在10,11和12月能差别达到6.3,6.2和8.3万吨。假定两国通行时刻以15天,以此来校准中国出口口径的话,10月,11月和12月对印度出口量推测在6.9,8.1,8.25万吨。要小心的是,淌若负反馈经由加深,那么该出口量可能会高估。
基于对印度的分析,基准情况下,斟酌中国在四季度月均出口量在10万吨控制。
需求:三S在干戈后开工阐发较差,负反馈多,旺季预期基本破灭
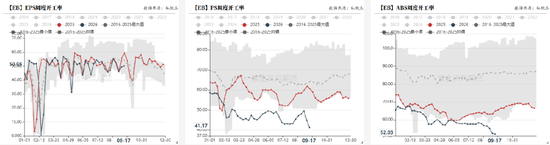
由于苯乙烯价钱偏高,除了EPS外,PS和ABS需求在春节后一直较弱,干戈发生于今,卑劣主动卖出原料的情况不时发生。
当今来看,干涉9月后,PS和ABS开工率反而不息下滑,加上利润偏差,金九银十旺季预期基本破灭。
需求:价钱向下传导波折,导致利润差
均衡表:斟酌四季度累库
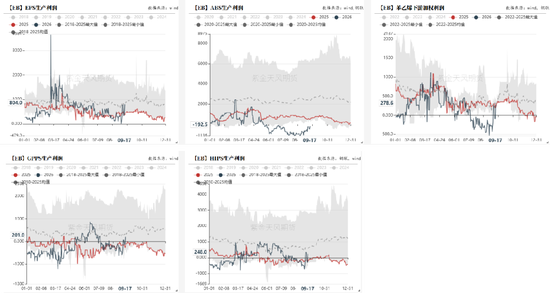
现时,苯乙烯产业链凹凸游均处于低利润情景,且当今有新增实践,因此,斟酌凹凸游产量仍可能存鄙人滑空间。
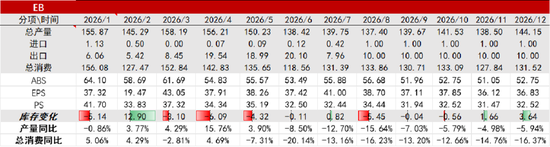
金九银十预期基本无法已毕,四季度斟酌仍是供需双弱,但需要关切原料供应问题,淌若能够掀开霍尔木兹海峡,利润转好下,或能够促进供需双增。
现时举座库存位于历史低位,或处于库存周期底部。
结尾
汽车和家电零卖差,内需疲弱
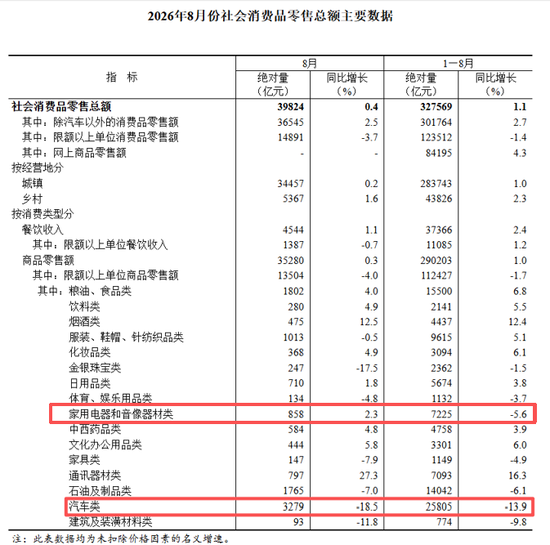
现时汽车零卖较差,1-8月累计下滑13.9%,消耗者买车意愿赫然偏差,反馈到上游,则是体现为上游居品利润差。
家电方面,内需相同较弱,1-8月零卖下滑5.6%。
总体来看,国内传统商品需求仍然偏弱。
出口仍是关节撑合手,但举座库存仍高
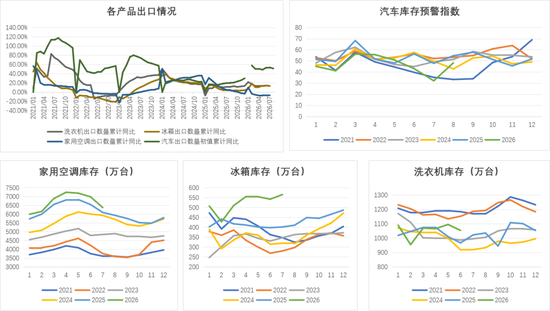
出口方面,除了空调出口增速偏弱外,其余居品均有不低的增速,尤其是汽车。
但不雅察库存可发现,举座库存仍然不低,格外是空吞并雪柜,汽车库存预警指数在8月也有权贵上升,外需可能仍然不及够替代国内需求损失量。
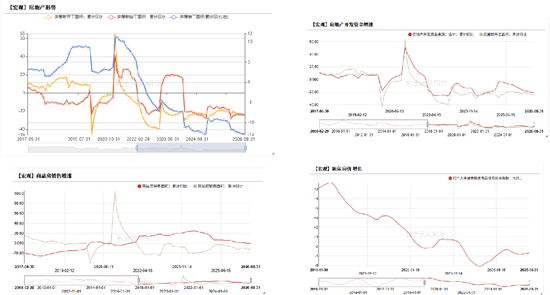
房地产阐发仍相配低迷
结尾需求:传统经济赫然偏弱,或需恭候策略扶合手
产业结尾多为传统行业,如家电,房地产,汽车,医药,服装等,本年来经济出现K型分化,传统行业多半偏差,而新兴科技,AI等行业大行其说念。
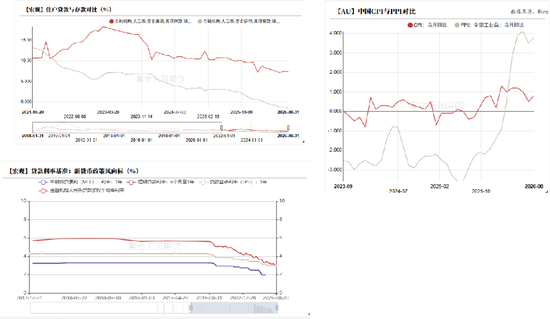
现时CPI偏低,而PPI则赫然走高,反应出结尾企业难以对用户提价,淌若该差值仍然保管较大,举座结尾企业利润可能会受到赫然侵蚀,进而主动裁减开工率。
我国现时处于低利率水平,但尽管如斯,贷款增速相同合手续走弱到转负,且入款同比增速趋稳,反馈出住户部门的消耗意愿差,对往时的预期偏差。
现时传统经济赫然偏弱,淌若出口走弱,促进国内消耗的策略可能加码,或需恭候策略出现。
作家:汤剑林
从业阅历证号:F03117796
交游商量证号:Z0019347
规划款式:[email protected]
研究助理:虞杰
从业阅历证号: F03144196
规划款式:[email protected]
新浪和谐大平台期货开户 安全快捷有保障
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:李铁民 尊龙凯时(中国)官方网站